Controles de capital
Los controles de capital son impuestos, límites, requisitos de aprobación y prohibiciones que los gobiernos aplican a los movimientos transfronterizos de capital. Pueden dirigirse al dinero que ingresa a un país, al que sale de él o a determinadas operaciones de residentes y no residentes. Su propósito puede ser limitar los riesgos financieros, reducir la presión sobre una moneda o gestionar los pagos externos, pero sus efectos dependen del instrumento y de las condiciones en que se utilice.
Qué abarcan los controles de capital
Un control de capital se aplica a transacciones financieras como la inversión transfronteriza, los préstamos o las transferencias de fondos. Los gobiernos pueden utilizar medidas basadas en precios, como un impuesto o la obligación de depositar parte de una operación en una cuenta sin remuneración, o medidas administrativas, como un tope, una licencia, un requisito de registro o una prohibición. La norma puede aplicarse a las entradas de capital, a las salidas o a ambas, y puede establecer diferencias entre residentes y no residentes. La revisión del BCE sobre la investigación analiza estas políticas como medidas de gestión de los flujos de capital y evalúa su función junto con otras herramientas macroeconómicas (BCE, Recent advances in the literature on capital flow management).
La dirección y el objetivo son importantes. Un impuesto sobre las compras de títulos nacionales por parte de extranjeros restringe una entrada de capital; un límite a las transferencias al exterior de los residentes restringe una salida. Una norma también puede centrarse en un tipo de operación, como el endeudamiento a corto plazo, en lugar de tratar por igual todas las inversiones.
Algunas herramientas pueden afectar tanto a los flujos de capital como al riesgo financiero interno. El BCE analiza las medidas sobre los flujos de capital y las políticas macroprudenciales como elementos relacionados, pero distintos, de un conjunto más amplio de políticas (revisión del BCE). Para conocer conceptos relacionados, véanse la política comercial, la política económica y los tipos de cambio.
Cómo afectan los controles a los flujos de capital
Un control modifica el costo, la disponibilidad o el proceso para realizar una operación transfronteriza. Un impuesto encarece la operación alcanzada por la medida. Un tope limita el volumen permitido. Un requisito de aprobación agrega tiempo e incertidumbre, mientras que una prohibición impide la operación. Estas medidas pueden hacer que los préstamos o las inversiones alcanzados sean menos atractivos o más difíciles de realizar, y modificar así el volumen o la composición de los flujos.
El efecto puede ser menor que el alcance formal de la norma. Los inversores y las empresas pueden recurrir a operaciones no alcanzadas, utilizar otros instrumentos financieros o canalizar fondos a través de otras jurisdicciones. Cuando las restricciones son complejas o discrecionales, su aplicación y cumplimiento también requieren capacidad administrativa. La UNCTAD señala que la complejidad de las restricciones a la inversión en el exterior y la discrecionalidad regulatoria pueden reducir la previsibilidad y aumentar las cargas administrativas para las autoridades y los inversores (UNCTAD, Outward FDI policies).
Los controles también pueden influir en el tipo de cambio y en las condiciones financieras internas al modificar la oferta y la demanda de moneda extranjera. No eliminan las razones de fondo por las que las personas mueven capital. Si los deudores nacionales siguen expuestos a deuda en moneda extranjera o persisten los desequilibrios económicos, una restricción puede postergar la presión en lugar de resolverla. Véanse también los tipos de cambio nominales y el mercado de capitales.
Cuándo pueden ser eficaces los controles
La investigación no ofrece una respuesta única para todos los instrumentos o países. Una revisión del BCE de 2023 concluye que los estudios publicados después de la crisis financiera mundial siguen encontrando que las medidas de gestión de los flujos de capital son útiles para abordar los riesgos para la estabilidad financiera derivados de reversiones de esos flujos. También encuentra argumentos, aunque con matices, a favor de medidas preventivas sobre las entradas de capital en algunas circunstancias, y destaca que esas políticas no deberían reemplazar los ajustes económicos necesarios ni las reformas estructurales (revisión del BCE, revisada en septiembre de 2023).
Un documento de trabajo de 2021 publicado por Banque de France concluye que, en general, los controles de capital tienen efectos limitados y variados. En el análisis de la inversión extranjera directa, la deuda de cartera y otras inversiones, las restricciones a las entradas parecen ser más eficaces para los países receptores. El análisis utiliza datos financieros bilaterales que abarcan el período 2000-2015; sus resultados no constituyen una estimación universal aplicable a todas las políticas o períodos (documento de trabajo 842 de Banque de France).
Estos hallazgos apuntan a condiciones prácticas para que las medidas sean eficaces. Una medida necesita un riesgo o flujo claramente definido como objetivo, una aplicación viable y coordinación con otras políticas. Su diseño debería contemplar la posibilidad de que la actividad se desplace hacia canales no alcanzados. La revisión del BCE también señala que las medidas de gestión de capital suelen mantenerse a lo largo del tiempo, por lo que los responsables de formular políticas deben considerar sus efectos más allá del episodio inmediato (revisión del BCE).
Costos y disyuntivas
Un control puede reducir el acceso al financiamiento externo, limitar la capacidad de los residentes para diversificar sus inversiones a nivel internacional o hacer que las operaciones legítimas sean más lentas y menos previsibles. Si las normas son amplias o inestables, pueden afectar a la inversión de largo plazo, además de a los flujos de corto plazo que los responsables de formular políticas buscan gestionar. Estos son riesgos de diseño, no resultados garantizados: la carga depende de qué operaciones abarquen las normas, de cómo se administren y de la facilidad con que la actividad pueda desplazarse a otros lugares.
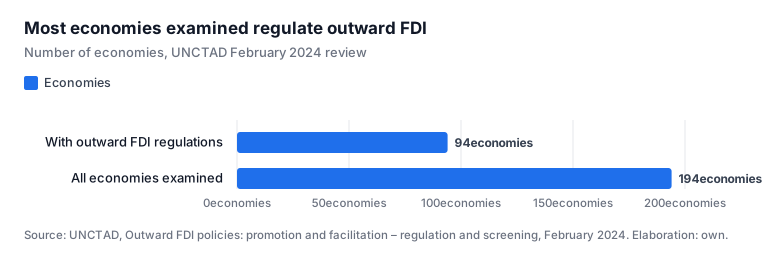
Las normas sobre inversión extranjera directa en el exterior ilustran la amplitud de las restricciones en una parte de la cuenta de capital. En su revisión de febrero de 2024, la UNCTAD encontró que 94 de las 194 economías examinadas tenían regulaciones sobre la inversión extranjera directa en el exterior. Esa cifra se refiere a las inversiones de empresas y residentes en otros países; no es un recuento de todas las economías que tienen controles de capital ni de todas las restricciones a la cuenta de capital (UNCTAD, febrero de 2024).
Por lo tanto, la decisión de política no consiste simplemente en elegir entre controlar o liberalizar los flujos. Se trata de determinar si una restricción específica puede abordar una vulnerabilidad definida a un costo aceptable, y si otras medidas —como una supervisión financiera más sólida o ajustes en la política interna— podrían abordar el mismo riesgo de manera más directa. La respuesta puede variar entre países y entre distintos episodios.
Fuentes y lecturas adicionales
- BCE, Recent advances in the literature on capital flow management (revisado en septiembre de 2023)
- Banque de France, documento de trabajo 842 (octubre de 2021)
- UNCTAD, Outward FDI policies: promotion and facilitation – regulation and screening (febrero de 2024)
Ver también: Flujos Internacionales de Capital, Flujo de Fondos, ¿En qué países latinoamericanos hay mejor estabilidad económica y también las mejores oportunidades de abrir un negocio?, Restricciones y Controles.