La guerra de precios de la IA se convierte en un asunto de la economía mundial
Estados Unidos sigue atesorando una ventaja de capital formidable en inteligencia artificial, pero China y un campo creciente de alternativas cuestionan algo más relevante: el supuesto de que la IA avanzada seguirá siendo escasa, cara y estará controlada por un puñado de empresas. La carrera decisiva no es construir la máquina más inteligente, sino la que enfrentan dos curvas: la capacidad creciente de los sistemas de IA y el precio en caída de usarlos.
La carrera de la inteligencia artificial se narra habitualmente como un concurso para construir la máquina más inteligente. Ese concurso es real, pero puede no ser el que decida los ganadores económicos. La carrera más importante se libra entre dos curvas: la capacidad creciente de los sistemas de IA y el precio de usarlos. Si la capacidad se difunde más rápido que la escasez, un modelo puede perder parte de su poder para fijar precios de monopolio incluso cuando la IA se vuelve más importante para la economía. [1] Esa posibilidad está cambiando el significado de la competencia. Estados Unidos sigue siendo el centro de las finanzas privadas de IA y el hogar de la mayoría de los laboratorios mejor financiados. Pero China ha demostrado que un retador puede crear sistemas comercialmente útiles sin igualar el modelo de financiación de Silicon Valley. Europa apuesta a que empresas y gobiernos pagarán por el control de los datos y la infraestructura. En otros lugares, los países se plantean una pregunta más amplia: ¿se convertirá la IA en un insumo barato disponible para casi todos, o en una nueva utilidad cuyas capas más valiosas sean propiedad de un puñado de empresas extranjeras? Una señal pequeña pero reveladora llegó el 23 de octubre. Reuters informó que una cuenta vinculada a los medios estatales chinos dijo que DeepSeek y MiniMax habían recibido aprobación para el uso global de sus modelos de IA. Esa misma semana, Pekín había propuesto controles sobre 23 tecnologías relacionadas con la IA, incluidos modelos, agentes y clústeres de computación. La postura de China, por tanto, no es simplemente «modelos abiertos para el mundo»: es una mezcla de ambición exportadora, supervisión estatal y control estratégico. [5]
Una ventaja de capital no es lo mismo que un liderazgo permanente
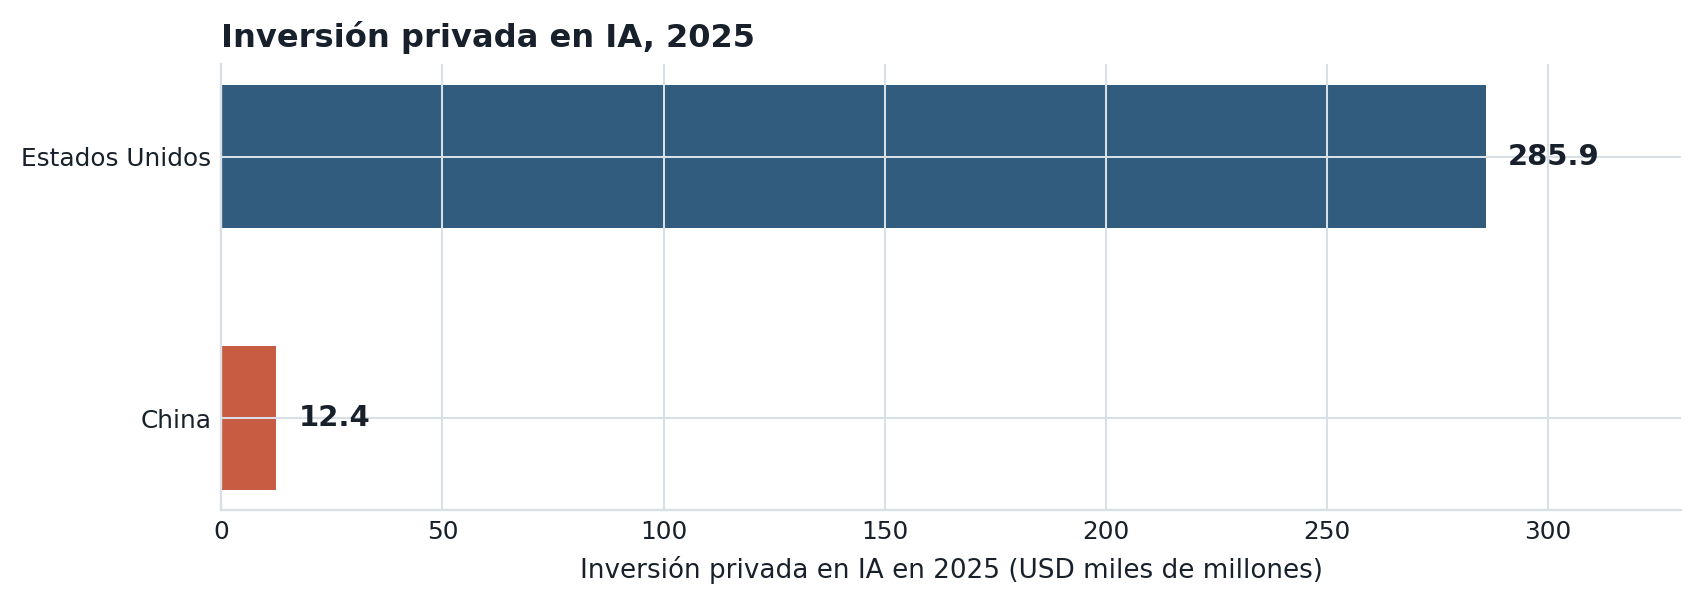
El desequilibrio financiero es llamativo. El Índice de IA de Stanford de 2026 situó la inversión privada en IA de Estados Unidos en 2025 en USD 285,9 mil millones, más de 23 veces los USD 12,4 mil millones de China. [2] Esa es una ventaja poderosa para reclutar investigadores, comprar chips escasos, construir centros de datos y pagar las facturas enormes del entrenamiento de modelos fronterizos. Pero es una medida de la inversión privada, no un recuento completo del gasto nacional. El informe advierte que la cifra de China subestima el papel de los fondos de orientación gubernamentales y otros apoyos dirigidos por el Estado. [2]
El dinero sigue siendo importante. Los chips avanzados, la memoria de alto ancho de banda, los contratos de energía y el talento especializado no son baratos, y la escala puede crear un bucle de retroalimentación: más capacidad de cómputo permite modelos más fuertes, que atraen más usuarios, que generan ingresos y datos de uso para financiar más capacidad de cómputo. Sin embargo, la intensidad de capital puede coexistir con un mercado de modelos muy competitivo. Una ventaja en la construcción del sistema más grande no garantiza una ventaja en cada tarea, cada rango de precios o cada país.
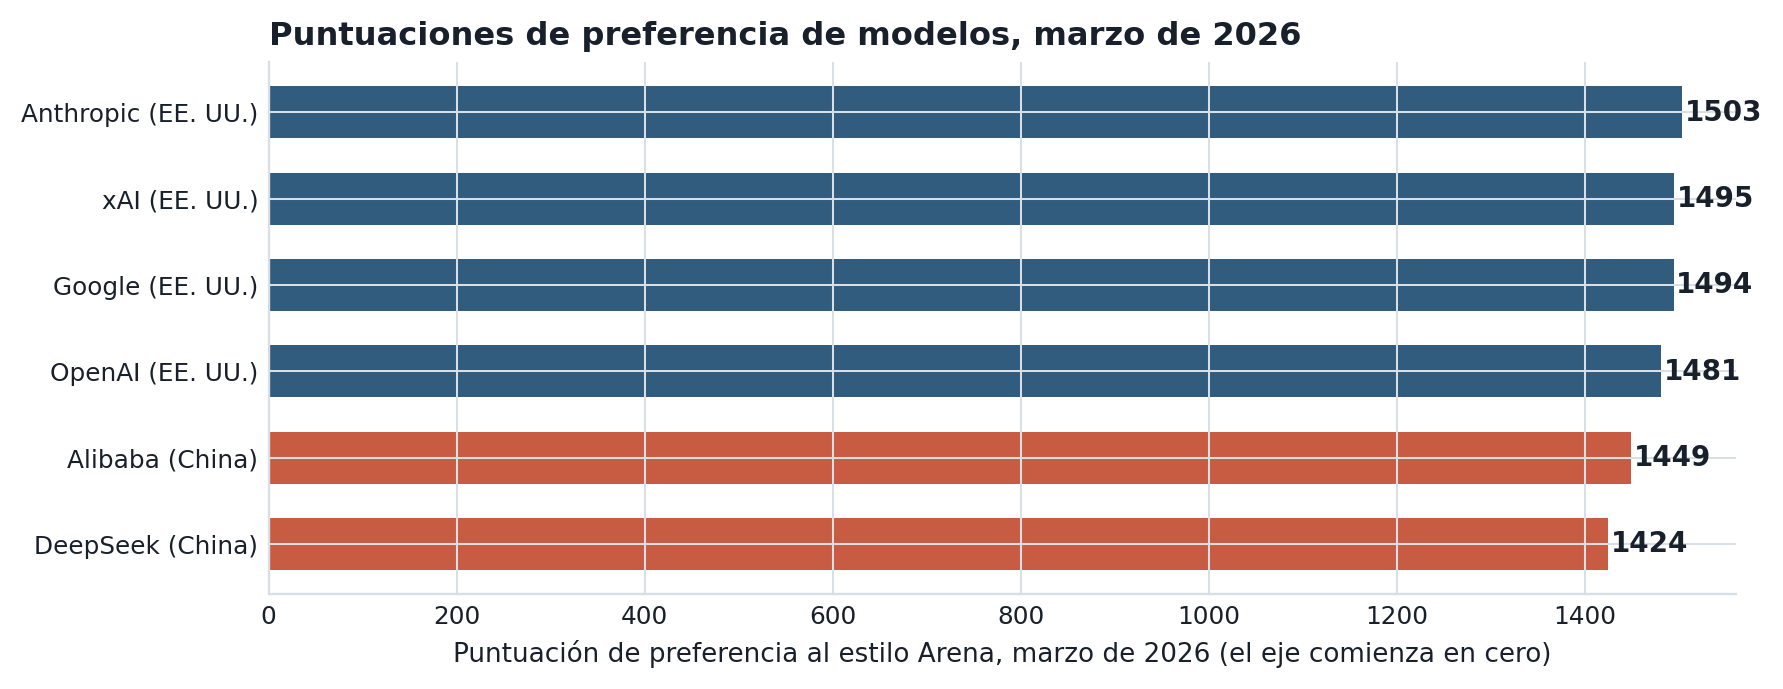
La evidencia sobre la capacidad de los modelos es más matizada que la historia triunfalista estadounidense o la afirmación de que la carrera ya está empatada. Las puntuaciones de preferencia al estilo Arena a nivel de proveedor de Stanford de marzo de 2026 situaron a Anthropic en 1.503, xAI en 1.495, Google en 1.494 y OpenAI en 1.481; los desarrolladores chinos Alibaba obtuvieron 1.449 y DeepSeek 1.424. La evaluación más amplia de Stanford describe la brecha de rendimiento entre modelos de EE. UU. y China como efectivamente cerrada, aunque sigue encontrando que EE. UU. produce más modelos de primer nivel. Estas clasificaciones reflejan preferencias de usuarios, no una medida universal de inteligencia, fiabilidad, seguridad o rendimiento en cada tarea profesional. [2]
DeepSeek y Qwen, de Alibaba, importan porque amplían el conjunto de alternativas capaces. Doubao, de ByteDance, añade las ventajas de la distribución al consumidor. MiniMax es otro desarrollador chino que busca alcance internacional. En Europa, Mistral tiene una abertura diferente: empresas y agencias públicas que quieren sistemas gobernados localmente, más control sobre el despliegue o menos dependencia de proveedores estadounidenses. Estos retadores no necesitan vencer a OpenAI o Anthropic en todo. Necesitan ser lo suficientemente buenos, lo suficientemente baratos o más adecuados para una jurisdicción particular.
La curva más importante es el precio de la inteligencia
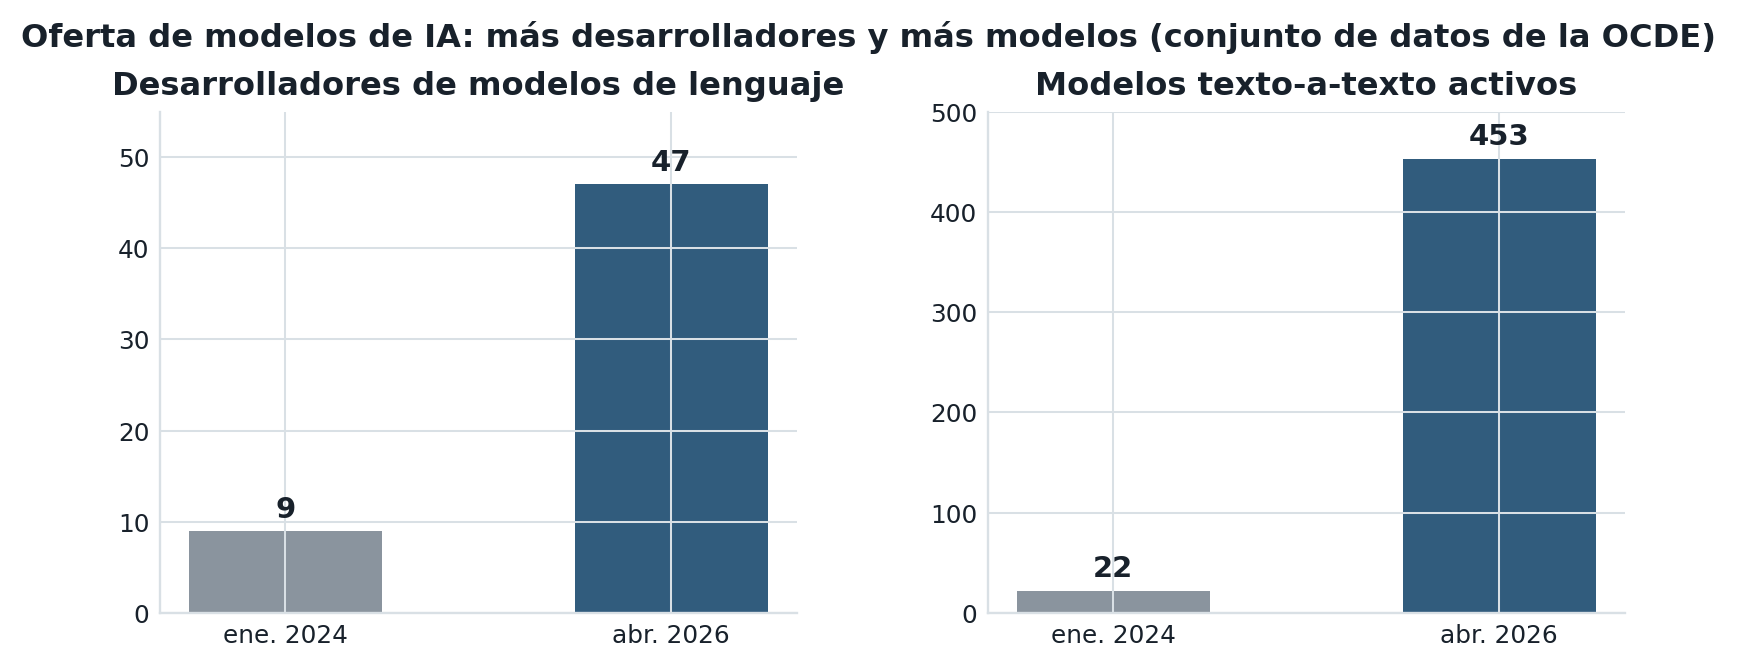
El número de alternativas serias ha crecido rápidamente. La OCDE contó 9 desarrolladores enfocados en modelos de lenguaje para tareas cognitivas, como el razonamiento y la programación, en enero de 2024, frente a 47 en abril de 2026. El número de modelos texto-a-texto activos en su conjunto de datos aumentó de 22 a 453 en el mismo período. La OCDE también encontró que el número de desarrolladores que alcanzan su «frontera económico» de rendimiento por precio pasó de dos a ocho en tres años. [1]
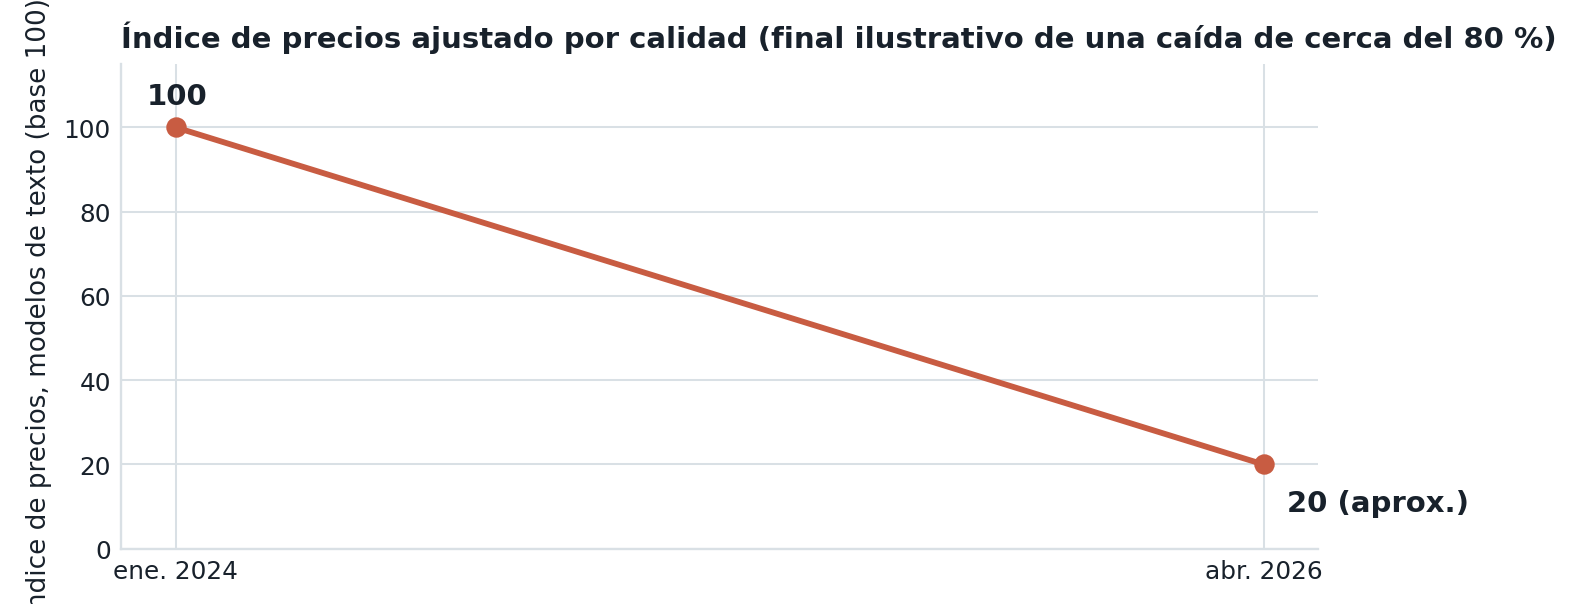
Más importante aún, el índice de precios ajustado por calidad de la OCDE para modelos de texto cayó cerca del 80 % entre enero de 2024 y abril de 2026. En otras palabras, los compradores obtenían más capacidad por menos dinero. La curva de precios no ha caído de manera uniforme, y los modelos de gama alta pueden seguir siendo caros, pero la dirección es clara: el liderazgo en la frontera de rendimiento-precio dura solo unos meses antes de que otro proveedor ofrezca un mejor equilibrio. [1]
Esto es buena noticia para las empresas que usan IA, pero no automáticamente para las que la venden. Si los modelos se vuelven intercambiables, los compradores pueden derivar solicitudes rutinarias a un proveedor más barato, ejecutar modelos de pesos abiertos en su propia infraestructura o exigir descuentos a los proveedores propietarios. Los modelos abiertos también permiten a las empresas locales adaptar sistemas a sus idiomas, regulaciones y datos sin pagar por cada inferencia a través de una API extranjera.
Sin embargo, un precio bajo por token no es lo mismo que un costo bajo por tarea. Los agentes que planifican, llaman a herramientas, reintentan y verifican pueden consumir muchos más tokens que una respuesta de chat simple. La OCDE advierte que un mayor uso de agentes puede elevar el gasto total incluso cuando los precios unitarios caen. Lo que importa es si la IA completa trabajo valioso de manera confiable, no solo si sus tokens son baratos. [1]
Lo escaso puede dejar de ser el acceso a un modelo capaz. Puede ser el trabajo fiable, el despliegue de confianza y la infraestructura que permite ejecutar un modelo a escala.
El modelo de negocio pasa de las respuestas a los resultados
OpenAI y Anthropic ilustran la transición. OpenAI tiene una amplia audiencia de consumidores, además de APIs para desarrolladores, suscripciones empresariales y productos de agentes. Anthropic se ha vuelto especialmente fuerte en uso empresarial y de programación. Sus titulares financieros llaman la atención, pero también muestran lo difícil que es comparar empresas privadas de IA con precisión.
Reuters informó que el tipo de cambio anualizado de ingresos de OpenAI en septiembre de 2026 era de casi USD 50 mil millones, por debajo de una cifra anterior de unos USD 70 mil millones que había circulado. La discrepancia se atribuyó en gran parte a los intentos de hacer comparables las cifras de ambas empresas: OpenAI excluye ciertos ingresos generados a través de socios de la nube, mientras que Anthropic los incluye de manera diferente. Un tipo de cambio anualizado extrapola un ritmo reciente de ingresos; no es un año completo de ventas auditadas. [3]
Anthropic, por su parte, dijo a posibles inversores que los ingresos trimestrales alcanzaron USD 16,8 mil millones en el tercer trimestre de 2026, frente a USD 11,6 mil millones en el segundo trimestre y USD 4,7 mil millones en el primero. El crecimiento secuencial se moderó al 45 % en el tercer trimestre, después de más que duplicarse en el segundo. Sigue siendo una expansión rápida, pero ilustra la aritmética de un negocio que no puede componerse a la misma tasa extraordinaria para siempre. [4, 13]
Las valoraciones se mueven igual de rápido. El 23 de octubre, el Financial Times informó que OpenAI había reducido su valoración objetivo para una ronda de financiación propuesta a USD 1,25 billones desde USD 1,4 billones, con la financiación aún inconclusa. La valoración pública prospectiva de Anthropic también se estaba reconsiderando después de nuevas divulgaciones financieras. Son expectativas de financiación reportadas, no precios de mercado establecidos; su volatilidad es, en sí misma, un recordatorio de que los pronósticos sobre las rentas futuras de la IA siguen siendo inciertos. [12, 4]
La base de costos es inusualmente exigente. Reuters informó que el prospecto borrador de Anthropic mostró casi USD 9 mil millones en gastos de capacidad de cómputo e infraestructura en el primer semestre de 2026, frente a USD 2,3 mil millones un año antes. Su pérdida neta reportada de USD 80,7 mil millones en el primer semestre incluyó un cargo contable de USD 72 mil millones sin efecto en caja vinculado al valor estimado de bonos convertibles; esa cifra no debe confundirse con una pérdida operativa equivalente en caja. El mismo informe dijo que la empresa se había comprometido a al menos USD 518 mil millones en gastos de nube, cómputo e infraestructura durante una década. [4]
La lección no es que la industria esté condenada, ni que cada valoración esté justificada. Es que la economía de la IA se parece a un negocio de utilidades intensivo en capital injertado en software de rápido cambio. Los ingresos pueden dispararse mientras los compromisos de infraestructura crecen más rápido; los precios de los modelos pueden caer mientras el volumen total de cómputo aumenta. Las ganancias sostenibles dependerán de quién capture valor en las capas alrededor del modelo: distribución, integración empresarial, propiedad de flujos de trabajo, seguridad, herramientas especializadas y la capacidad de entregar resultados útiles a un costo predecible.
La productividad puede subir antes de que caiga el empleo — y la desigualdad puede ampliarse de todos modos
Los riesgos sociales son más grandes que las fortunas de los laboratorios de modelos. Un estudio de enero de 2026 con datos de más de 12.000 empresas no financieras en Europa y Estados Unidos encontró que la adopción de IA aumentó el nivel de productividad laboral en aproximadamente un 4 % en las empresas europeas de su análisis. Los autores atribuyeron la ganancia a la profundización de capital y no encontraron un efecto adverso a nivel de empresa sobre el empleo a corto plazo. Pero las ganancias fueron desiguales: se concentraron en empresas medianas y grandes, que también estaban mejor posicionadas para hacer inversiones complementarias en software, datos y capacitación. Esta es evidencia temprana a nivel de empresa, no una promesa de un aumento del 4 % para cada economía. [8]
La evaluación global de la OIT de 2025 estimó que uno de cada cuatro trabajadores en el mundo está en una ocupación con cierto grado de exposición a la IA generativa. Su hallazgo central fue que la transformación es más probable que el reemplazo masivo para la mayoría de los empleos, porque la entrada humana sigue siendo necesaria en muchas ocupaciones. La exposición, sin embargo, no es lo mismo que un resultado benigno. Si los empleadores usan la IA para intensificar el trabajo, debilitar el poder de negociación o reducir la contratación de nivel de entrada, los empleos pueden cambiar para peor incluso cuando no desaparecen. [7]
La distribución de las ganancias dependerá de quién posea los activos complementarios. Una empresa grande con datos propietarios, software moderno e ingenieros puede convertir un modelo capaz en un sistema de productividad; un pequeño negocio puede obtener un chatbot pero carecer del tiempo para rediseñar sus operaciones. Los trabajadores que aprendan a supervisar e integrar la IA pueden volverse más valiosos, mientras que las tareas rutinarias de redacción, soporte y análisis enfrentan presión. Los sistemas educativos, la formación vocacional y las instituciones laborales influirán en si las ganancias de productividad se convierten en salarios más altos, precios más bajos, ganancias mayores o una mezcla de las tres.
Para los consumidores, una IA más barata podría ser una ganancia de bienestar general: el tutoría, la traducción, la asistencia de programación y los servicios profesionales podrían volverse accesibles a personas que antes no podían pagarlos. Para los servicios públicos, podría ayudar a escuelas, clínicas y administraciones sobrecargadas. Pero esos beneficios no se distribuirán solos. El Banco Mundial advierte que los países de altos ingresos dominan la innovación en IA, la infraestructura de cómputo y la financiación de startups, mientras que la adopción sigue limitada en las economías de bajos ingresos porque la conectividad, el cómputo, los datos localmente relevantes y las habilidades digitales están disponibles de manera desigual. [9]
Existe una posibilidad incómoda: que la IA estreche una brecha digital mientras ensancha otra. Un modelo de bajo costo puede hacer disponibles asistencia lingüística y de programación de clase mundial casi en cualquier lugar con conexión a internet. Sin embargo, los países sin electricidad confiable, trabajadores calificados, datos en idiomas locales o capacidad de negociación pueden seguir siendo consumidores de sistemas cuyas ganancias, flujos de datos y decisiones estratégicas residen en otro lugar. Los modelos de pesos abiertos pueden ayudar a los países a adaptar la tecnología localmente, pero no proporcionan por sí solos chips, infraestructura, experiencia en seguridad o capacidad institucional. [10]
La nube no tiene peso solo desde la distancia
La economía de la IA se discute a menudo como si el software no tuviera fricción. En la práctica, los modelos se ejecutan en chips, dentro de centros de datos, conectados a redes eléctricas, refrigerados con agua o aire y suministrados a través de cadenas de hardware altamente concentradas. La Agencia Internacional de Energía proyecta que el consumo eléctrico global de los centros de datos aumentará de 485 teravatios-hora en 2025 a 950 TWh en 2030, alrededor del 3 % de la demanda mundial de electricidad. El uso de electricidad de los centros de datos enfocados en IA se proyecta que se triplique en el mismo período. [6]
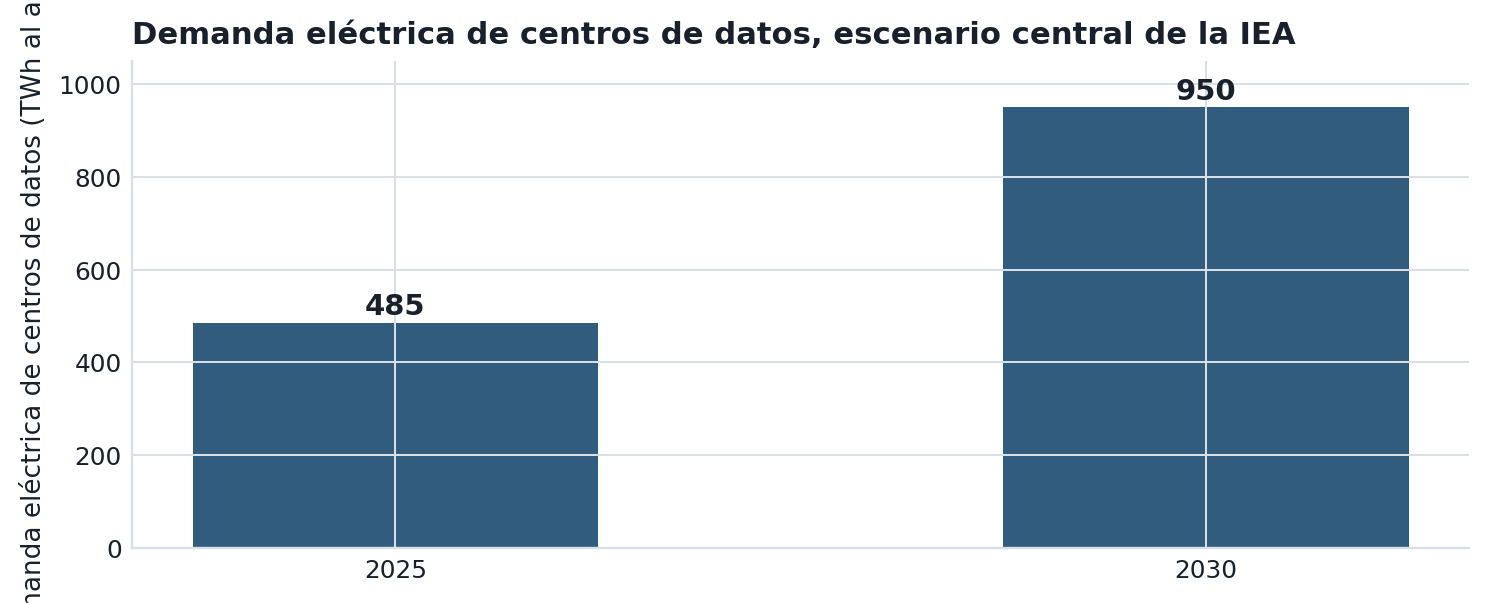
Las restricciones físicas importan para la competencia. La IEA señala cuellos de botella en equipos de energía, conexiones a la red y cadenas de suministro de chips avanzados, incluida una escasez de memoria de alto ancho de banda esperada que persista al menos hasta finales de 2027. Stanford señala que Estados Unidos tiene el mayor número de centros de datos, mientras que una única fundición taiwanesa sigue siendo crítica para la producción de chips de IA líderes. El mercado de modelos puede volverse más competitivo incluso mientras el mercado de infraestructura sigue concentrado. [6, 2]
Esto crea una paradoja de política pública. Los gobiernos quieren IA más barata y más ampliamente disponible, pero también quieren capacidad nacional, cadenas de suministro seguras y resiliencia energética. Subsidiar el propio modelo fronterizo de cada país puede ser derrochador; depender por completo de un puñado de proveedores de nube extranjeros puede ser arriesgado. El término medio práctico puede incluir infraestructura de investigación compartida, contratación pública que apoye la interoperabilidad, instalaciones regionales de cómputo, elección de modelos e inversión en redes y habilidades en lugar de proyectos de prestigio solamente.
El enfoque de Europa también muestra los límites de la regulación como política industrial. Los hitos principales de aplicación de la Ley de IA de la UE comenzaron en agosto de 2026, mientras que algunas obligaciones para sistemas de alto riesgo se han escalonado a fechas posteriores. Las reglas pueden generar confianza y dar a los clientes responsabilidades más claras, pero los costos de cumplimiento pueden pesar más sobre los proveedores más pequeños que sobre las plataformas globales más grandes. La soberanía europea requerirá más que la creación de reglas: necesita clientes, capital, distribución y cómputo. [11]
Lo que deberían hacer los gobiernos y las empresas
Primero, traten la competencia de modelos y la competencia de infraestructura por separado. Más proveedores de modelos y pesos abiertos pueden reducir las rentas en la capa de aplicaciones; la concentración en chips, plataformas de nube y energía puede preservar cuellos de botella en otros lugares. Las autoridades de competencia deben buscar bloqueo y contratos excluyentes, pero también deben evitar asumir que cada gran inversión es anticompetitiva simplemente porque es grande. Entrenar un modelo fronterizo tiene costos fijos reales.
Segundo, midan resultados en lugar de anuncios de modelos. Las empresas deberían preguntarse si un sistema de IA reduce el tiempo de ciclo, las tasas de error o el costo total de atender a un cliente. Los gobiernos deberían publicar datos comparables sobre adopción, productividad, salarios, cómputo, energía y concentración. Un precio de API en caída es valioso, pero su valor social depende de si produce mejores servicios y ganancias generalizadas.
Tercero, inviertan en los complementos: habilidades de los trabajadores, datos locales, infraestructura digital, ciberseguridad y electricidad confiable. Las «cuatro C» del Banco Mundial — conectividad, cómputo, contexto y competencia — son un punto de partida poco glamoroso pero útil. [9] Cuarto, den cabida a varios proveedores. La portabilidad, los estándares abiertos y los derechos claros sobre los datos reducen el riesgo de que un solo proveedor pueda capturar el valor de los flujos de trabajo construidos alrededor de sus modelos.
Finalmente, no confundan los precios más bajos de los modelos con el fin del riesgo. Modelos más capaces y más accesibles pueden mejorar la ciencia y los servicios públicos, pero también pueden amplificar el fraude, el abuso cibernético, la desinformación y la vigilancia. La respuesta no es cerrar cada modelo ni asumir que la apertura siempre es segura. Es hacer que los controles de riesgo específicos de cada despliegue, la rendición de cuentas y la seguridad formen parte de los costos operativos del mercado, mientras se permite que la competencia legítima proceda.
El concurso se trata de quién se beneficia de la abundancia
Estados Unidos todavía tiene una ventaja formidable en la inversión privada en IA y aloja gran parte del ecosistema fronterizo. El desafío de China es real, pero no es una sola empresa marchando hacia un único punto de referencia. Es una red de desarrolladores, modelos abiertos, plataformas de consumo y ambiciones respaldadas por el Estado que pueden competir en precio, distribución y adecuación local. Europa y otras regiones pueden tener éxito en mercados más estrechos donde la soberanía, el idioma o la regulación importan más que el modelo más grande.
La mayor amenaza para OpenAI y Anthropic, por lo tanto, puede ser menos dramática que un rival que revele un sistema inconfundiblemente más inteligente. Puede ser un mundo en el que modelos suficientemente buenos se vuelvan baratos e intercambiables, obligando a los laboratorios fronterizos costosos a justificar sus primas mientras los proveedores de nube y chips capturan una parte desproporcionada de los retornos. Eso podría ser un excelente resultado para los clientes — si la competencia alcanza también la capa de infraestructura.
Para la sociedad, las apuestas no son simplemente si Estados Unidos o China gana. Son si la caída en el costo de la inteligencia se convierte en un aumento de la capacidad productiva compartida, o meramente en una nueva fuente de rentas concentradas. La IA barata podría hacer que la experiencia sea más accesible, ayudar a las empresas a ser más eficientes y crear nuevos servicios. También podría dejar que los trabajadores absorban la disrupción, que los contribuyentes sufraguen la infraestructura y que los países más pobres dependan de tecnología que no pueden moldear. Esos resultados no están predeterminados por los modelos. Serán decididos por las instituciones, los mercados y las inversiones construidos a su alrededor.
Fuentes y lecturas adicionales
- OECD, “Artificial Intelligence Markets” (2026). Estructura de mercado, recuentos de modelos y desarrolladores, declive de precios ajustado por calidad y dinámicas competitivas.
- Stanford HAI, “The 2026 AI Index Report” (2026). Inversión privada en IA, puntuaciones de preferencia de modelos, adopción global y concentración de infraestructura.
- Reuters, “OpenAI’s September annualized revenue nears $50 billion, less than previously indicated” (8 October 2026). Tipo de cambio anualizado reportado de OpenAI y advertencias sobre el tratamiento de ingresos a través de socios de la nube.
- Reuters, “Anthropic logged net loss of over $80 billion in first half of 2026” (20 October 2026). Cifras de ingresos del primer al tercer trimestre, gasto en infraestructura y gran cargo contable sin efecto en caja.
- Reuters via Investing.com, “China’s DeepSeek, MiniMax win approval for AI global use, state media-affiliated entity says” (23 October 2026). Reclamo reportado de aprobación y contexto de los controles propuestos de exportación de tecnologías de IA de China.
- International Energy Agency, “Key Questions on Energy and AI” (2026). Proyección de demanda eléctrica de centros de datos y restricciones de la cadena de suministro.
- International Labour Organization, “Generative AI and jobs: A 2025 update” (20 May 2025). Estimación global de exposición y distinción entre transformación y reemplazo de empleo.
- Aldasoro et al., CEPR Discussion Paper 21082, “AI Adoption, Productivity and Employment: Evidence from European Firms” (25 January 2026). Evidencia de productividad a nivel de empresa y distribución de las ganancias de adopción.
- World Bank, “Digital Progress and Trends Report 2025: Strengthening AI Foundations” (2025). Brechas globales en innovación de IA, cómputo, conectividad, datos y habilidades.
- UN Trade and Development, “Technology and Innovation Report 2025: Inclusive artificial intelligence for development” (2025). Concentración en investigación e infraestructura de IA y riesgos para el desarrollo inclusivo.
- European Parliament Research Service, “AI Act – Implementation timeline” (updated 21 October 2026). Calendario de implementación de la Ley de IA de la UE actualizado en 2026.
- Financial Times, “OpenAI trims valuation target to $1.25tn after pitching higher price” (23 October 2026). Objetivo de valoración reportado para la ronda de financiación propuesta; ronda no completada en la fecha de corte.
- Reuters Breakingviews, “Anthropic’s $2 trln dream faces deflation trap” (15 October 2026). Análisis de precios de tokens en caída, crecimiento de uso, crecimiento de ingresos y preguntas sobre márgenes de beneficio.