Por qué los bancos centrales fijan una meta de inflación del 2%
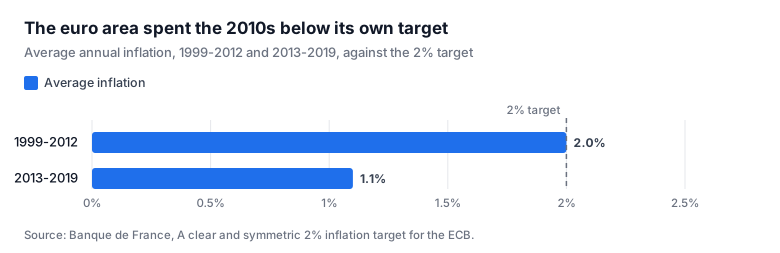
Los bancos centrales no fijan una meta de inflación del 2% porque una suba de precios de exactamente esa magnitud sea una ley económica natural. Es una decisión práctica: una inflación positiva y moderada puede dar margen para responder a las recesiones, facilitar algunos ajustes de precios y salarios, y ofrecer a hogares y empresas un punto de referencia para sus expectativas. Cada beneficio tiene costos, por lo que el 2% es un compromiso, no una garantía de estabilidad de precios ni un pronóstico de cuál será la inflación. Una meta no es un pronóstico ni un límite mensual. Es la tasa a la que un banco central aspira durante un período determinado, medida con un índice de precios específico. La meta de largo plazo de la Federal Reserve (Reserva Federal de Estados Unidos) es una inflación anual del 2%, medida por el índice de precios del gasto en consumo personal (personal consumption expenditures price index, PCE). El Banco Central Europeo (European Central Bank, ECB) apunta a una inflación del 2% a mediano plazo, medida por el Harmonised Index of Consumer Prices (HICP; índice armonizado de precios al consumidor) de la zona del euro. (Federal Reserve; ECB)
¿Por qué no fijar una meta de cero?
Una meta de cero no dejaría ningún margen de seguridad frente a la deflación, es decir, una caída general de los precios. La deflación puede dificultar la política monetaria: cuando las tasas de interés ya son muy bajas, un banco central tiene menos margen para reducirlas y sostener la demanda. Un colchón de inflación positiva reduce el riesgo de enfrentarse a esa restricción. El ECB señala tanto el margen de seguridad frente a la deflación como los límites de la política de tasas de interés cuando estas se acercan a su límite inferior efectivo entre las consideraciones para fijar su meta. (Banque de France)
El límite inferior no elimina todas las medidas posibles. Los bancos centrales también pueden recurrir a herramientas como la compra de activos y la orientación prospectiva. Sin embargo, acercarse al límite inferior sigue restringiendo lo que pueden lograr únicamente mediante la política convencional de tasas de interés. (Bank of Finland)
¿Por qué no fijar una meta más alta?
En general, una meta más alta daría a un banco central más margen para reducir las tasas de interés antes de alcanzar el límite inferior. Pero la inflación también tiene costos. Las subas de precios más frecuentes pueden exigir que las empresas destinen tiempo y recursos a cambiar sus precios, y una inflación más alta puede estar asociada con una mayor volatilidad de la inflación. Elegir una meta implica equilibrar el margen para responder a las recesiones con los costos de un entorno de precios menos estable. No existe un cálculo exacto que convierta al 2% en un óptimo universal. (Banque de France)
El argumento a favor de un margen moderado
No todos los precios pueden ajustarse sin dificultades. Si los salarios tardan en bajar en términos nominales, una empresa que enfrenta una demanda débil puede tener dificultades para reducir sus costos laborales mediante recortes salariales directos. Con una inflación general moderada, los salarios que aumentan más lentamente que los precios pueden, aun así, caer en términos reales. Una meta positiva también puede ayudar a acomodar cambios en los precios relativos: un producto o servicio puede abaratarse en relación con otros aunque su propio precio no baje. Estas son algunas de las razones para mantener un margen positivo. (Banque de France)
Ese margen depende de que la meta sea creíble. Una meta clara ofrece a trabajadores, empresas e inversores un punto de referencia común al tomar decisiones sobre salarios, precios y contratos. La meta simétrica del ECB busca anclar las expectativas de inflación. Simetría significa que la inflación por debajo de la meta también se considera un desvío, en lugar de dar a entender que solo importa la inflación por encima de ella. (ECB)
Qué dicen realmente las metas
Los bancos centrales pueden compartir una cifra del 2% y, al mismo tiempo, diferir en el índice que usan y en el período en el que buscan alcanzar esa cifra. La meta de largo plazo de la Federal Reserve es una inflación anual del 2%, medida por el índice de precios PCE. La meta del ECB es una inflación simétrica del 2% a mediano plazo, medida por el HICP. Ninguna de las dos metas promete que la inflación será del 2% todos los meses o todos los años. Un horizonte de mediano plazo permite que la política responda a los shocks sin tratar cada desvío de corta duración como un motivo para corregirlo de inmediato. (Federal Reserve; ECB)
Estos ejemplos también muestran por qué una meta general, por sí sola, no alcanza para describir la política monetaria. El índice, el horizonte temporal y el enfoque ante los desvíos afectan el funcionamiento de la meta en la práctica. La inflación es una de las muchas variables económicas que consideran los bancos centrales: la meta orienta la política, pero no determina mecánicamente cada decisión.
La idea central es sencilla: una meta del 2% busca mantener la inflación lo suficientemente positiva como para ofrecer un margen de seguridad, pero lo suficientemente baja como para limitar los costos de la suba de precios. La cifra exacta sigue siendo una decisión de política determinada por el mandato y el marco de cada banco central, no una regla universal para todas las economías.
Fuentes y lecturas adicionales
- Federal Reserve: Statement on Longer-Run Goals
- European Central Bank: Monetary policy strategy
- Bank of Finland: ECB renews its monetary policy strategy
- Banque de France: A clear and symmetric 2% inflation target for the ECB
Ver también: Unión Europea, Acceso Denegado, mmm cuentas bancos, ¿En qué países latinoamericanos hay mejor estabilidad económica y también las mejores oportunidades de abrir un negocio?.